Keksinnöt syntyvät usein havainnosta. Jokin asia ei toimi, jokin on hankalaa, jokin voitaisiin tehdä paremmin. Keksijä näkee mahdollisuuden siellä, missä muut näkevät arjen kitkaa, teknisen puutteen tai ratkaisemattoman ongelman. Tästä syntyy idea, ja ideasta alkaa ratkaisun kehittäminen.
Tämä on monen keksinnön luonnollinen lähtökohta. Keksijä huomaa ongelman, hahmottaa ratkaisun ja alkaa rakentaa sitä eteenpäin. Usein ratkaisu myös tuntuu keksijästä itsestään ilmeiseltä. Kun sen kerran näkee, on vaikea ymmärtää, miksei joku ole jo tehnyt sitä.
Rahoituksen näkökulmasta tähän sisältyy olennainen kysymys: kenen ongelma tämä on?
Jos keksintö lähtee liikkeelle keksijän omasta ideasta, seuraava epävarmuus liittyy asiakkaaseen. Onko asiakas olemassa? Kuka hän on? Onko ongelma hänelle merkittävä? Maksaako hän ratkaisusta? Onko kyse todellisesta tarpeesta vai keksijän oletuksesta?
Tässä kohdassa moni keksintö törmää rahoituksen vaikeuteen. Rahoittaja ei arvioi vain sitä, onko idea kiinnostava tai teknisesti mahdollinen. Hän arvioi myös sitä, onko keksinnöllä tie käyttöön, markkinoille ja kassavirtaan.
Keksijän ratkaisu vai asiakkaan ongelma?
Keksinnön rahoittamista voi tarkastella kolmen erilaisen lähtökohdan kautta. Ensimmäisessä keksijä lähtee liikkeelle ideasta. Hän keksii ratkaisun ja alkaa sen jälkeen etsiä asiakasta. Tämä on keksintökeskeinen polku: ensin syntyy idea, sitten keksintö, ja vasta lopuksi kysytään, kuka tämän ostaisi. Asiakas on kysymysmerkki.
Toisessa lähtökohdassa liikkeelle lähdetään ongelmasta. Keksijä tunnistaa jonkin puutteen, hankaluuden tai tarpeen, ja kehittää siihen ratkaisun. Tämä on vahvempi lähtökohta kuin pelkkä idea, mutta sekään ei vielä ratkaise kaikkea. Vaikka ongelma olisi todellinen, sen omistaja voi edelleen olla epäselvä. Kuka ja kuinka moni kärsii ongelmasta niin paljon, että haluaa toimia? Kuka tekee päätöksen? Kuka haluaa maksaa ratkaisusta?
Kolmannessa lähdetään liikkeelle asiakkaasta. Asiakas ilmaisee ongelman, tarpeen tai puutteen. Keksijä ei tällöin aloita tyhjästä eikä omasta oletuksestaan. Hän alkaa kehittää ratkaisua tilanteeseen, jossa ongelmalla on jo omistaja. Tämä muuttaa myös rahoituksen näkökulmaa.
Rahoituksen kannalta ero on suuri. Kun asiakasta ei ole tunnistettu, rahoitus perustuu epävarmuuteen. Rahoitetaan oletusta siitä, että ongelma on olemassa, että ratkaisu kiinnostaa ja että joku lopulta maksaa siitä.
Kun asiakas on mukana jo alussa, rahoitusongelman luonne muuttuu. Asiakas voi toimia ensimmäisenä todisteena (traction), kumppanina, pilotin tilaajana, ennakko-ostajana tai referenssinä. Keksintö ei ole vain keksijän väite tulevasta markkinasta. Se on vastaus asiakkaan todelliseen tarpeeseen.
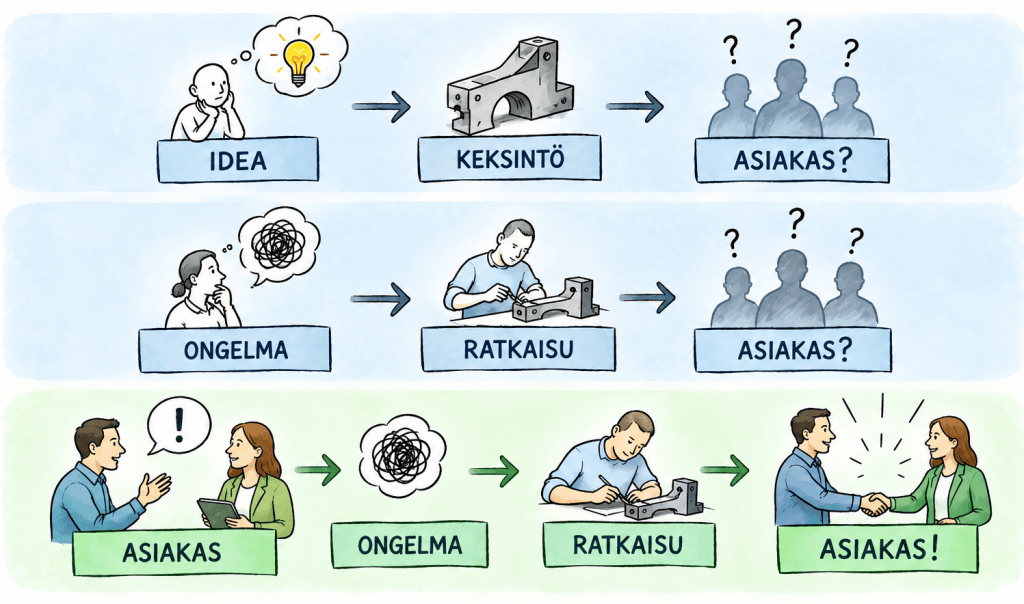
Sama keksintö voi näyttää rahoittajan silmissä hyvin erilaiselta riippuen siitä, alkaako polku ideasta, ongelmasta vai asiakkaan tunnistamasta tarpeesta.
Rahoittaja etsii todisteita
Keksinnön rahoitettavuus ei riipu ainoastaan siitä, kuinka hyvä ratkaisu on. Se riippuu myös siitä, mistä kehityspolku alkaa. Jos matka alkaa omasta ideasta, asiakas täytyy löytää myöhemmin. Jos matka alkaa ongelmasta, asiakas voi silti olla epäselvä. Vahvin lähtökohta on, kun asiakas itse tunnistaa ongelman ja ratkaisu kehitetään tähän tarpeeseen. Silloin asiakas on osa keksinnön rahoitus- ja toteutuspolkua.
Rahoittajan näkökulmasta keksinnön suurin ongelma ei välttämättä ole tekniikka. Suurempi kysymys on markkina. Tekninen ratkaisu voidaan arvioida, testata ja prototypoida. Mutta markkina ei synny suunnittelupöydällä. Se näkyy asiakkaiden käyttäytymisessä, keskusteluissa, kokeiluissa, maksuhalukkuudessa ja sitoutumisessa.
Siksi rahoittajat kysyvät usein suoraan tai epäsuorasti samoja asioita:
Onko ongelma todellinen?
Onko se tärkeä?
Kuka kärsii siitä?
Mitä ongelma maksaa asiakkaalle?
Miten asiakas ratkaisee sen tällä hetkellä?
Miksi nykyinen ratkaisu ei riitä?
Miksi asiakas vaihtaisi uuteen ratkaisuun?
Onko joku valmis maksamaan, sitoutumaan tai kokeilemaan?
Keksijä saattaa ajatella, että hyvä idea puhuu puolestaan. Rahoittajan näkökulmasta näin ei yleensä ole. Hyvä idea tarvitsee rinnalleen näyttöä. Näyttö voi olla pieni, mutta sen pitää olla todellista.
Ensimmäinen kiinnostunut asiakas on vahvempi signaali kuin esitys markkinapotentiaalista. Maksullinen pilotti kertoo enemmän kuin kymmenen sivua tulevaisuuden ennusteita. Ennakkotilaus on rahoittajalle vakuuttavampi kuin yleinen väite siitä, että tälle on varmasti kysyntää.
Asiakas voi olla ensimmäinen rahoittaja
Keksintöjen rahoituksesta puhuttaessa ajatellaan helposti apurahoja, tukia, sijoittajia, lainoja tai innovaatiorahoitusta. Ne ovat tärkeitä välineitä, mutta eivät ainoita. Liian vähän hyödynnetty rahoituslähde on asiakas itse.
Asiakas voi osallistua keksinnön kehittämiseen monin tavoin. Hän voi maksaa pilotista tai tehdä ennakkotilauksen. Hän voi sitoutua ostamaan tuotteen, jos tietyt ehdot täyttyvät. Hän voi osallistua kehityskustannuksiin. Hän voi tarjota testausympäristön, dataa, asiantuntemusta tai pääsyn oikeaan käyttötilanteeseen. Hän voi antaa referenssin, jonka avulla muuta rahoitusta on helpompi hakea.
Asiakasrahoitus tarkoita sitä, että asiakas maksaa koko kehitystyön. Usein tärkeämpää on se, että asiakkaan mukanaolo pienentää epävarmuutta. Se osoittaa, että ongelma on olemassa ja että ratkaisulle on todellinen käyttökonteksti.
Tämä on olennainen ero. Rahoittaja ei joudu arvioimaan pelkkää keksijän uskoa omaan ratkaisuunsa. Hän näkee, että joku muu on valmis käyttämään aikaa, rahaa tai organisaationsa resursseja ratkaisun edistämiseen.
Keksinnön arvo syntyy käytössä
Keksijälle keksinnön arvo voi näkyä itse ratkaisussa: sen nerokkuudessa, teknisessä uutuudessa, oivalluksessa tai suojattavuudessa. Asiakkaalle arvo syntyy vasta käytössä.
Asiakas ei osta keksintöä siksi, että se on keksintö. Hän ostaa sen, jos se auttaa säästämään aikaa, vähentämään kustannuksia, parantamaan laatua, pienentämään riskiä, lisäämään myyntiä, helpottamaan työtä tai ratkaisemaan jonkin itselleen merkityksellisen ongelman.
Rahoittamisen kannalta tärkeä kysymys ei ole vain “mitä keksintö tekee?” vaan “mihin tilanteeseen tämä tulee ja mitä se muuttaa?” Jos tähän ei ole vastausta, rahoitukseenkaan ei ole vastausta. Jos vastaus löytyy asiakkaan arjesta, liiketoiminnasta tai tarpeesta, keksintö alkaa saada rahoittajan kannalta ymmärrettävän muodon.
Keksijän dilemma
Kutsun tätä keksijän dilemmaksi. Keksijä haluaa kehittää ratkaisua riittävän pitkälle ennen kuin näyttää sitä muille. Hän haluaa suojata idean, parantaa prototyyppiä, viimeistellä yksityiskohdat ja valmistautua huolella. Tämä on ymmärrettävää. Keskeneräisen idean näyttäminen tuntuu riskiltä.
Samaan aikaan rahoituksen ja kaupallistamisen kannalta olisi tärkeää keskustella asiakkaiden kanssa mahdollisimman varhain, mieluiten jo ennen keksintötyön aloittamista. Ei niin, että paljastetaan yksityiskohdat, vaan niin, että selvitetään ongelman todellisuutta.
Tässä kohdin moni keksijä käyttää rahaa ja aikaa liian aikaisin vääriin asioihin. Rakennetaan prototyyppi, tilataan suunnittelua, selvitetään patentointia, tehdään materiaaleja tai ostetaan palveluita ennen kuin tiedetään, onko asiakkaalla riittävän painava ongelma.
Patentti, prototyyppi ja suunnitelma voivat kaikki olla tarpeellisia. Mutta ne eivät todista, että keksinnöllä on markkina. Siksi keksijän kannattaa erottaa toisistaan kaksi asiaa: ratkaisun kehittäminen ja ongelman todentaminen. Molempia tarvitaan, mutta järjestys ratkaisee paljon.
Asiakaslähtöisyys on keksijän supervoima
Asiakaslähtöisyys ymmärretään helposti väärin. Se saatetaan nähdä niin, että keksijän pitäisi yksinkertaisesti kysyä asiakkaalta, mitä tämä haluaa, ja sitten toteuttaa se. Näin ei ole.
Asiakkaat eivät yleensä osaa kuvata ratkaisua. He eivät välttämättä tiedä, mikä olisi mahdollista. He voivat kuvata nykyistä tuskaa, hitautta, kustannusta tai epävarmuutta, mutta eivät ratkaisua. Keksijän tehtävä on juuri tässä arvokas. Keksijä kykenee näkemään ratkaisun siellä, missä asiakas näkee vain ongelman.
Asiakaslähtöisyys ei siis tarkoita, että asiakas keksii ratkaisun. Se tarkoittaa, että keksijä ankkuroi luovuutensa todelliseen tarpeeseen ja ongelmaan, jonka asiakas kertoo suoraan tai epäsuorasti. Luovuus ei katoa, vaan saa suunnan.
Paras tilanne syntyy, kun asiakkaan ongelma ja keksijän oivallus kohtaavat. Asiakas tuo todellisen tarpeen, kontekstin ja mahdollisesti ensimmäisen sitoumuksen. Keksijä tuo ongelmaan ratkaisun.
Mitä tämä tarkoittaa rahoituksen hakemisessa?
Rahoitusta etsiessä keksijän kannattaa välttää sitä, että keksinnön esitys rakentuu ratkaisun ympärille. Ratkaisun kuvaaminen on tärkeää, mutta ei riittävää. Rahoittajalle pitää pystyä näyttämään myös polku asiakkaaseen ja hänen tarpeeseensa.
Hyvässä rahoitustarinassa asiakas ja ongelma tulevat ennen ratkaisua. Ensin kuvataan, kenellä ongelma on, miksi se on tärkeä, miten sitä yritetään ratkaista ja mitä nykyinen tilanne maksaa. Vasta tämän jälkeen esitellään keksintö ratkaisuna.
Tällöin rahoittaja näkee, miksi keksinnölle voisi olla kysyntää. Hän ei joudu hyppäämään suoraan teknisestä ideasta markkinaoletukseen, vaan näkee ongelman, asiakkaan ja ratkaisun välisen yhteyden.
Erityisen vahvaa on, jos keksijällä on jo sitoutunut asiakas. Se voi olla alustava kiinnostus, testauslupa, pilotointisopimus, maksullinen kokeilu, ennakkotilaus, kumppanuus tai kirjallinen aiesopimus. Kaikki nämä ovat parempia kuin pelkkä oma arvio tai arvaus kysynnästä.
Käytännön ohjeita keksijälle
1. Aloita asiakkaasta. Asiakkaasta aloittaminen tarkoittaa havaintoja, keskusteluja, tiedonhankintaa ja signaalien keräämistä. Se voi tarkoittaa raporttien lukemista, käyttäjien arjen seuraamista, yritysten hankintojen tutkimista, keskusteluja ammattilaisten kanssa tai sitä, että yrität ymmärtää, milloin jokin ongelma toistuu.
Tarkastele ympäristöä, jossa ratkaisulle voisi olla merkitys. Kysy ensin: keitä tämä voisi koskea? Missä ongelma näkyy? Kuka menettää aikaa, rahaa, laatua, turvallisuutta tai mahdollisuuksia nykyisen tilanteen vuoksi? Kuka yrittää ratkaista ongelmaa jo nyt? Kuka päättää, hankitaanko uusi ratkaisu? Kuka hyötyy, jos ongelma poistuu?
Vasta tämän jälkeen ongelma kannattaa määritellä tarkemmin. Hyvin määritelty ongelma kertoo, kenellä ongelma on, missä tilanteessa se syntyy, miten sitä ratkaistaan tällä hetkellä ja miksi nykyinen ratkaisu ei riitä. Tämän jälkeen keksintötyöllä on selkeä suunta.
2. Älä aloita kertomalla, mitä olet keksinyt. Kerro, kenen ja mitä ongelmaa olet ratkaisemassa. Keksinnön esittelyssä painopiste kannattaa siirtää ratkaisusta tilanteeseen. Missä ongelma syntyy? Kenelle se aiheuttaa haittaa? Kuinka usein se toistuu? Mitä tapahtuu, jos ongelmaa ei ratkaista? Mitä asiakas tekee tällä hetkellä?
3. Keskustele asiakkaiden kanssa ennen kuin kehität liian pitkälle. Asiakaskeskustelun tarkoitus ei ole kysyä, onko idea hyvä. Ihmiset ovat kohteliaita, innostuvia tai varovaisia. Parempia kysymyksiä ovat: milloin kohtasit tämän ongelman viimeksi, miten ratkaisit sen, paljonko siihen kului aikaa tai rahaa, kuka päätti ratkaisusta ja mitä tapahtuisi, jos asia jäisi hoitamatta?
4. Etsi ensimmäinen sitoutuminen. Kiinnostus on hyvä alku, mutta sitoutuminen on vahvempi merkki. Sitoutuminen voi olla maksullinen pilotti, ennakkotilaus, testausympäristön tarjoaminen, yhteinen kehityshanke, asiakkaan asiantuntija-ajan käyttö tai kirjallinen aie jatkaa, jos tietyt ehdot täyttyvät.
5. Rakenna rahoitus vaiheittain. Kaikkea ei tarvitse rahoittaa kerralla. Ensimmäisessä vaiheessa voidaan rahoittaa ongelman validointi ja alustava prototyyppi. Seuraavassa vaiheessa pilotti. Sen jälkeen tuotteen viimeistely, suojaaminen, valmistus, myynti tai lisensointi. Vaiheittainen eteneminen sopii hyvin keksintöihin, koska epävarmuutta voi vähentää askel kerrallaan.
6. Älä käytä kaikkia varoja ennen kuin tiedät, mitä pitää todistaa. Keksijän rahaa kuluu helposti patentteihin, prototyyppeihin, suunnitteluun, messuihin, konsultteihin ja kaupallistamispalveluihin. Osa näistä voi olla tarpeellista, mutta jokaisen kustannuksen kohdalla kannattaa kysyä: auttaako tämä todistamaan asiakkaan ongelman, ratkaisun toimivuuden tai maksuhalukkuuden?
7. Valitse kaupallistamispolku ajoissa. Kaikkia keksintöjä ei tarvitse itse valmistaa, markkinoida ja myydä. Joissain tapauksissa lisensointi, kumppanuus, yhteisyritys, valmistuskumppani tai olemassa olevan jakelukanavan hyödyntäminen voi olla parempi tie. Rahoituksen tarve riippuu paljon siitä, rakennetaanko omaa yritystä, haetaanko lisenssikumppania vai kehitetäänkö ratkaisua tietylle asiakkaalle.
Lopuksi
Keksinnön rahoitus helpottuu, kun keksintö on vastaus asiakkaan todelliseen ongelmaan. Tämä ei vähennä keksijän merkitystä. Päinvastoin. Keksijän arvo on siinä, että hän näkee mahdollisen ratkaisun ennen muita. Rahoituksen kannalta ratkaisevaa on, miten tuo mahdollisuus kytkeytyy asiakkaaseen, käyttöön ja maksuhalukkuuteen.
Usein ensimmäinen paras todiste ei ole patentti, prototyyppi tai näyttävä esitys. Se on asiakas, joka sanoo: tämä on meidän ongelmamme, ja olemme valmiita selvittämään ratkaisua kanssanne.
Lukuvinkkejä
Pekka Ketola: Rahaa! — Rahoitusopas suomalaisille yrittäjille, pienille yrityksille, startupeille & keksijöille
Kirja käsittelee rahoituksen hakemista käytännönläheisesti yrittäjän, keksijän ja kehittäjän näkökulmasta. Tähän artikkeliin liittyen erityisen hyödyllinen on ajatus siitä, että rahoitus ei ole vain rahalähteen etsimistä, vaan hankkeen tekemistä rahoitettavaksi: ongelman, asiakkaan, toteutuspolun ja todisteiden kirkastamista.
Warren Tuttle: Inventor Confidential: The Honest Guide to Profitable Inventing
Käytännönläheinen kirja itsenäisille keksijöille. Hyödyllinen erityisesti, kun pohditaan lisensointia, kaupallistamispolkua, kumppaneita ja sitä, mihin keksijän kannattaa käyttää rahaa varhaisessa vaiheessa.
Steve Blank: The Four Steps to the Epiphany
Customer Development -ajattelun klassikko. Kirjan ydinajatus sopii hyvin keksintöjen rahoitukseen: ennen kuin rakennetaan liian pitkälle, on löydettävä asiakkaat ja validoitava, että ongelma on todellinen.
Eric Ries: The Lean Startup
Tunnettu teos kokeilevasta kehittämisestä, validoidusta oppimisesta ja Build–Measure–Learn-ajattelusta. Keksijälle hyödyllinen muistutus siitä, että kehitystyön pitäisi tuottaa oppia asiakkaasta eikä vain valmiimpaa prototyyppiä.
John Mullins: The Customer-Funded Business
Kirja siitä, miten asiakkaat voivat toimia yrityksen ensimmäisenä rahoituslähteenä. Sopii erityisen hyvin tämän artikkelin teemaan: asiakas voi rahoittaa, sitoutua, tilata, pilotoida tai muuten pienentää hankkeen epävarmuutta.
Saras Sarasvathy: effectuation-ajattelu
Effectuation tarjoaa näkökulman yrittäjyyteen tilanteissa, joissa tulevaisuutta ei voida ennustaa tarkasti. Varhaiset kumppanuudet ja sitoumukset ovat keskeisiä: keksijä ei vain etsi markkinaa, vaan rakentaa sitä yhdessä muiden kanssa.
Eric von Hippel: Democratizing Innovation
Käyttäjälähtöisen innovaation perusteos. Erityisen kiinnostava keksijöille, koska se osoittaa, että merkittäviä innovaatioita syntyy usein käyttäjien ja edelläkävijäasiakkaiden todellisista tarpeista.
Rob Fitzpatrick: The Mom Test
Lyhyt ja käytännöllinen kirja asiakaskeskusteluista. Auttaa välttämään kohteliaisuusvastauksia ja kysymään kysymyksiä, jotka paljastavat asiakkaan todellisen käyttäytymisen, ongelman vakavuuden ja maksuhalukkuuden.
Clayton Christensen ym.: Competing Against Luck
Jobs to Be Done -ajattelun keskeinen teos. Keksijälle tärkeä näkökulma: asiakas ei osta tuotetta siksi, että se on teknisesti kiinnostava, vaan koska se auttaa häntä saamaan jonkin tehtävän tehdyksi paremmin.

